Opinión · Central Autónoma de Trabajadores y Trabajadoras de Chile (CAT-Chile)
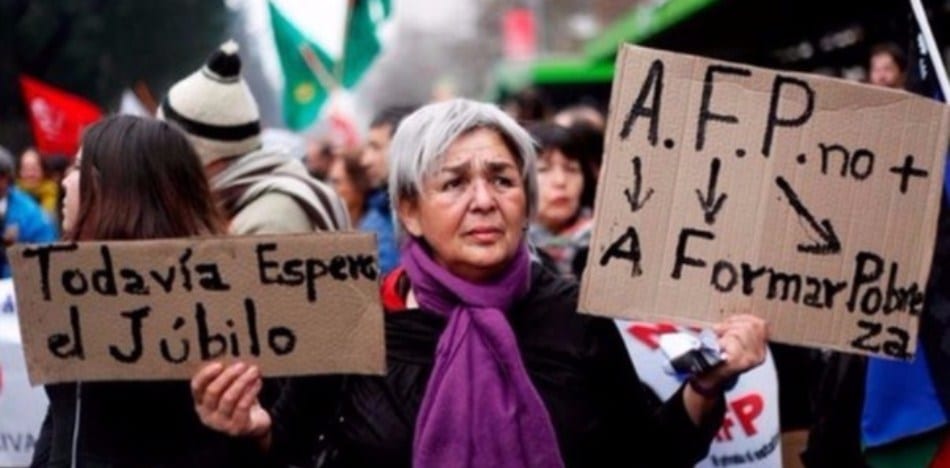
Desde la CAT expresamos nuestra profunda preocupación y nuestra molestia: las AFP apostaron nuestros fondos de pensiones en contratos de alto riesgo con bancos de Wall Street y acumulan pérdidas por más de US$7.700 millones. Mientras los dueños de las AFP ganan más de $2 mil millones al día, el Fondo E, el «más seguro», acumula una caída de 10,4% en el año y nadie da explicaciones.
La guerra de Trump en Medio Oriente remeció los mercados y dejó a la vista un sistema que convirtió nuestras pensiones en fichas de casino.
Chile vive un terremoto que no se siente en el suelo: se siente en la cuenta donde guardamos para la vejez. Según Bloomberg, las siete AFP, que manejan unos US$229 mil millones y son el único ahorro para jubilar de los trabajadores, pasaron de ganar US$1.400 millones a perder US$7.700 millones en solo un año. ¿La causa? Apuestas con nuestra plata.
¿Qué es un «swap» de tasas de interés?
Las AFP se dieron el gusto de jugar con nuestros fondos e invirtieron en unos instrumentos llamados «swap», que son una apuesta entre dos partes. En este caso, las AFP firmaron contratos con bancos como Bank of America y Citigroup apostando a ganador si las tasas de interés de Estados Unidos bajaban. Es como apostar a que lloverá poco: si llueve mucho, pierdes. Y como las tasas subieron, hubo pérdidas.
Lo peor es que estos contratos multiplican el golpe: se perdió mucho más de lo que se puso.
El Fondo E, epicentro del impacto
Se supone que el Fondo E es el más seguro, el de quienes están a punto de jubilar. Pero ahí se concentraron las apuestas de las AFP. El Fondo E cayó 4,9% solo en septiembre y acumula -10,4% en 2026. Los fondos C y D también perdieron.
Quien tiene 62 o 64 años no puede esperar diez años a que el mercado se recupere. Y como las AFP deben cerrar los contratos con pérdidas, ese dinero se va volando del ahorro de las personas.
Límites de riesgo excesivos… y tardíos
Los límites de riesgo que se permitieron a las AFP son excesivos. En abril, las AFP quedaban expuestas a oscilaciones de US$131 millones por cada pequeño movimiento (0,01%) de las tasas de interés. A comienzos de 2024 esa cifra era de US$10,6 millones: a las AFP se les permitió asumir un riesgo 12 veces mayor.
Ahora la Superintendencia de Pensiones está bajando los límites, pero los cambios llegaron tarde y regirán desde el 4 de noviembre. Obligan a las AFP a liquidar las apuestas justo cuando salirse sale más caro.
¿Qué tiene que ver Trump en todo esto?
Todo. Su guerra en Medio Oriente disparó el petróleo sobre US$100 y reavivó la inflación a nivel mundial. La incertidumbre bélica e inflacionaria hizo que las tasas de interés de los bonos del gobierno norteamericano subieran hasta su nivel más alto en 24 años, y la Reserva Federal tuvo que subir las tasas. Esas alzas son las que hicieron perder la apuesta a las siete AFP que manejan nuestros ahorros previsionales.
Así es como una guerra innecesaria, que ocurre a miles de kilómetros de Chile, termina vaciando las pensiones de los trabajadores chilenos. Es un síntoma más de la crisis del modelo neoliberal a nivel global: un sistema que entrega nuestra jubilación a los vaivenes de Wall Street.
Ellos ganan, nosotros perdemos
Según Fundación SOL, las AFP ganaron $377.269.695.000 en el primer semestre de 2026, más de $2 mil millones por día. Sus utilidades subieron 13,3% en 12 meses, mientras Chile creció 0,69% en el mismo período. Y la mitad de los nuevos jubilados apenas alcanza una pensión de entre $86.000 y $90.000 con sus ahorros.
¿A cuánto equivalen los US$7.700 millones?
Para dimensionar la magnitud de las pérdidas que deberemos asumir los trabajadores, las comparamos con partidas del Presupuesto 2027 propuesto por el Gobierno:
- Seguridad Ciudadana: US$7.400 millones asignados a policías, cárceles y justicia. La pérdida de los fondos previsionales supera el 100% de todo el presupuesto anual de seguridad pública del país.
- Ministerio de Vivienda y Urbanismo: US$5.800 millones que financian subsidios y soluciones habitacionales. Las pérdidas superan el 130% del presupuesto anual de vivienda: se perdió más dinero del que gasta el Minvu en un año completo.
- Fuerzas Armadas: US$2.885 millones destinados a Defensa (sueldos, operatividad y compras básicas). Los US$7.700 millones perdidos equivalen a más de 2,6 veces el presupuesto anual total de las Fuerzas Armadas de Chile.
Y mientras tanto, silencio
La Asociación de AFP y cada una de las administradoras se negaron a hablar con Bloomberg. La Superintendencia de Pensiones respondió con una frase general: que las AFP tuvieron plazo y ya habían «ajustado una parte significativa de las posiciones excedentes». No explicó por qué se dejó crecer tanto el riesgo, ni cuántas pérdidas ya se han liquidado, ni cuántas faltan por liquidar.
¡Alerta!
Las y los trabajadores tenemos derecho a saber cuánto se perdió realmente, quién autorizó estas apuestas y quién responde por ellas. No estamos ante un temblor pasajero. Es el resultado de un sistema construido para que ganen unos pocos con el esfuerzo de todos.
Como CAT estaremos alertas, informando a las y los trabajadores, denunciando a los culpables, exigiendo respuestas y generando alianzas con otras organizaciones sindicales para enfrentar esta verdadera tragedia para el mundo del trabajo.
Fuentes citadas: Bloomberg Línea, «Fondos de pensiones de Chile afrontan pérdidas de US$7.700 millones por apuestas a tasas de EE.UU.» (13 de octubre de 2026; pérdidas de las AFP y silencio de las administradoras); Fundación SOL (utilidades del primer semestre de 2026); proyecto de Presupuesto 2027 del Gobierno.